
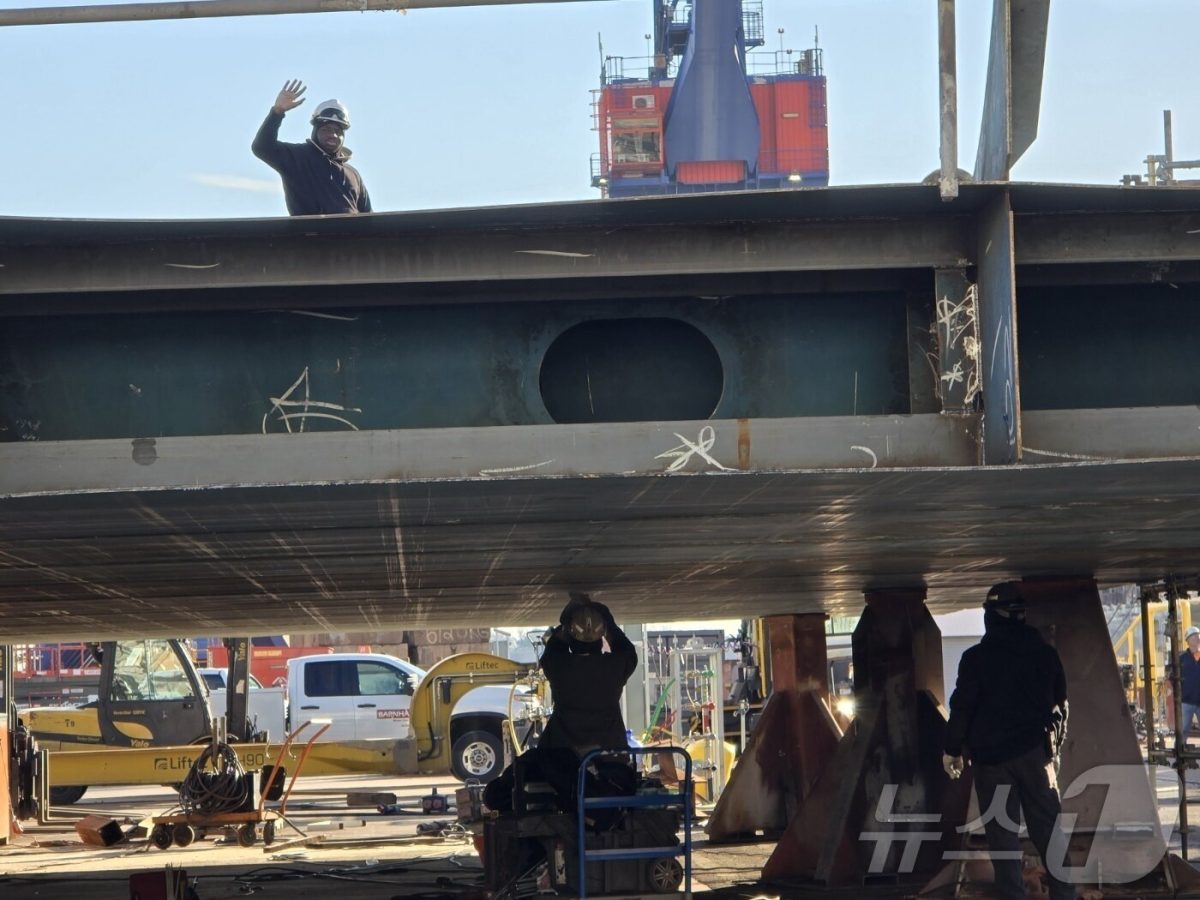
도널드 트럼프 미국 대통령이 제조업 부활의 성과로 내세우는 한화그룹의 필라델피아 필리조선소 확장 사업이 높은 생산비용과 신규 고객 확보 문제로 시험대에 올랐다고 월스트리트저널(WSJ)이 12일 보도했다.
한화는 필리조선소에 약 50억 달러를 투자해 연간 상선 건조 능력을 현재 2척에서 최대 20척으로 늘릴 계획이다. 조선소는 최근 2년 사이 직원 수를 두 배로 늘려 약 2,500명을 확보했다. 하지만 대규모 설비를 안정적으로 가동하고 투자 수익을 내려면 추가 수주를 확보해야 한다.
가장 큰 부담은 미국 내 선박 건조 비용이다. 미국 연안에서 운항하는 선박은 미국에서 건조하고 미국인 선원을 태우도록 하는 존스법의 적용을 받는다. 이 같은 요건이 건조비를 높이는 요인으로 꼽힌다.
미국 해운사 매트슨이 발주한 컨테이너선 3척은 한 척당 건조 가격이 약 3억3,000만 달러로 알려졌다. WSJ은 이 가격이 한국이나 중국에서 건조하는 대형 선박의 약 두 배 수준이라고 전했다.
높은 비용은 새 고객을 유치하는 데도 걸림돌이 된다. 한화 자체 발주 물량을 제외하면 현재 필리조선소가 확보한 주문은 매트슨의 컨테이너선 3척이다. 생산 능력을 계획대로 확대해도 충분한 수주가 뒷받침되지 않으면 투자 부담이 커질 수 있다. 생산시설을 늘리고 부지를 확보하는 일도 남은 과제다.
한화의 투자는 지난해 한·미 정상회담 이후 한국이 약속한 1,500억 달러 규모의 미국 조선업 투자 펀드와 연계돼 있다. 그러나 연간 약 40척의 선박을 건조하는 한국의 다른 조선사들은 미국 조선업 투자에 관심을 보이지 않고 있다고 WSJ은 보도했다.
해운 컨설팅업체 카라차스 마린 어드바이저스의 바실 카라차스 대표는 경제성만 따지면 외국 구매자가 필리 같은 미국 조선소에 높은 가치를 매기기 어렵다고 말했다.
WSJ은 아이오와주에서 추진 중인 150억 달러 규모의 제철소 건설도 비슷한 불확실성을 안고 있다고 전했다. 인도 대기업을 모기업으로 둔 메사비 메탈릭스는 2030년부터 연간 최대 1,000만 톤의 철강 생산을 목표로 하고 있다. 다만 미국 철강업계에서 사업 경험이 검증되지 않았고, 생산능력 확대가 공급 과잉과 가격 경쟁으로 이어질 수 있다는 우려가 제기된다.
두 사업은 관세와 외국인 투자를 활용해 미국 내 제조업과 일자리를 늘리겠다는 트럼프 행정부 구상의 대표 사례로 꼽힌다. 그러나 WSJ은 과거 트럼프 1기 때 위스콘신주에 100억 달러 규모 공장을 짓겠다고 발표했던 대만 폭스콘이 공급망과 비용 문제로 사업을 크게 축소한 사례 등을 들며, 투자 발표가 실제 생산과 수익으로 이어질지는 지켜봐야 한다고 짚었다.